〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
国外転出時課税とは
(国外転出するときに、確定申告等の手続きが必要となる場合)
2021/4/20 最終更新日:2026/10/28
1億円以上の有価証券などをお持ちの方が、「海外へ移住・転居される場合」や「海外にお住まいの親族へ有価証券を贈与などされる場合」は、所得税の確定申告手続きが必要となります。
行ってきます!
1億円以上の有価証券などを所有している方が海外に移住(国外転出)する場合、その時点で資産を売却したものとみなされ、含み益に対して所得税が課税されます。
そのため、日本を離れる年の所得税の確定申告で、この売却したとみなされた利益(未実現利益)も含めて申告・手続きをする必要があります。
【国外転出時課税制度の概要】
国外転出時課税は、本人が海外へ移住する場合だけでなく、以下の3つの場面で適用されます。
1.国外転出: 有価証券をお持ちの方が、海外へ移住(日本の非居住者に)する場合
2.贈 与: 海外に住む方(非居住者)へ、有価証券を贈与した場合
3.相続遺贈: 海外に住む方(非居住者)が、相続や遺贈で有価証券を取得した場合
■ 課税の仕組み
いずれの場合も、転出や移転の時点における「時価」で有価証券を売却したものとみなし、その含み益に対して所得税が課税されます
(申告・納税の対象者は、転出する本人・贈与者・被相続人となります)。
■ 国外転出時課税の対象者
国外転出をする時点で、以下の2つの要件をどちらも満たす居住者が対象となります。
資産要件: 対象資産(有価証券等)の合計額が1億円以上あること
居住歴要件: 原則として国外転出をする日前10年以内に、日本国内に住所・居所があった期間が通算5年を超えていること
対象資産
■有価証券等
(有価証券(株式、投資信託など)、匿名組合契約の出資の持分)
■未決済信用取引等
(未決済の信用取引、未決済の発行日取引)
■未決済デリバティブ取引
国税庁
【注意】
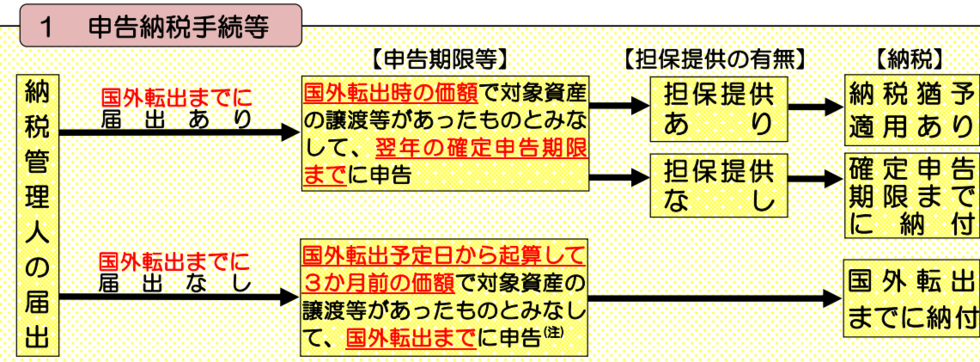
日本に住まなくなる(海外へ移住する)方が税金の手続きを行う場合は、日本国内に住む「納税管理人」(※本人に代わって申告・納税手続きを行う人)を定める必要があります。
なお、国外転出をした「後」に納税管理人の届出を出して確定申告をする場合、国外転出時の時価による含み益を譲渡所得等として申告しなければなりません。このケースでは原則として納税猶予が受けられなくなりますので、手続きのタイミングに十分ご注意ください。
【納税猶予制度について】
国外転出時課税は「実際に資産を売却して得た現金」がない状態での課税となるため、すぐに税金を支払うのが難しい場合に「納税猶予」の制度が用意されています。
■ 納税猶予の内容
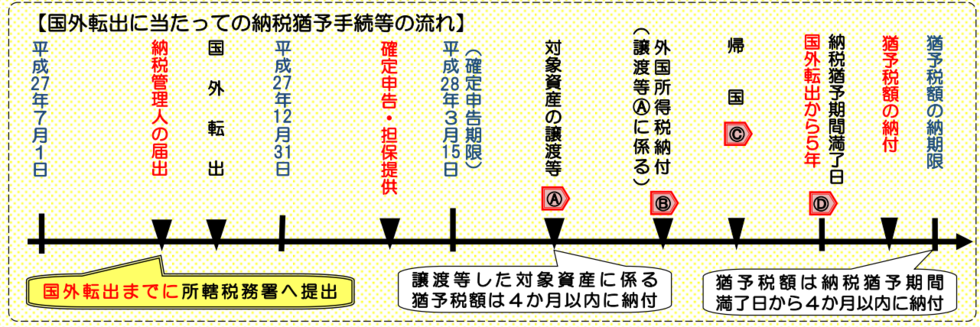
手続きを行うことで、国外転出の日から最長5年間、所得税の納税が猶予されます。
※所定の届出を行うことで、猶予期間を最長10年間まで延長することも可能です。
■ 適用を受けるための手続き(転出時・申告時)
国外転出時までに: 「納税管理人」の届出をする
確定申告期限までに: 一定の書類を添付した「確定申告書」を提出する
申告時までに: 猶予される所得税額および利子税額に相当する「担保」を提供する
⚠️猶予期間中の注意点(継続手続き)
猶予期間中は、毎年3月15日までに「継続届出書」を提出する必要があります。
提出を忘れた場合、期限から4か月を経過した日に猶予が取り消され、猶予されていた所得税および利子税をすべて納付しなければならなくなります。
国税庁
各種減額措置など
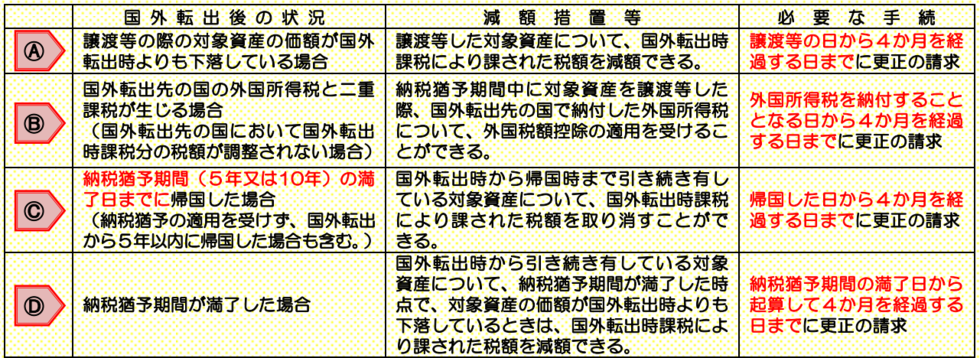
国外転出日から5年(納税猶予の延長の届出をしていれば10年)以内に、帰国などした場合、
課税の取消しが可能です。
次に掲げる事由に該当するときは、それぞれの減額措置などを受けることができます。
このためには、帰国などをした日から4ヵ月以内に更正の請求をする必要があります。
国税庁
GET
非居住者に贈与した・非居住者が相続した有価証券等については、贈与者・被相続人が譲渡をしたものとして、その含み益に対し所得税が課税されます。
・贈与の場合(申告する人:贈与者)
贈与をした年分の確定申告期限までに、贈与の時の価額で贈与対象資産の譲渡があったものとして、その含み益をその年の所得に含めて所得税の確定申告をします。
・相続の場合(申告する人:相続人)
相続開始があったことを知った日の翌日から4ヵ月以内に、相続開始の時の価額で相続対象資産の譲渡があったものとして、その含み益を被相続人の所得に含めて所得税の準確定申告をします。
■ 納税猶予・減額措置および課税の取消し
非居住者への贈与・相続に伴う国外転出時課税についても、本人が国外転出する場合と同様に以下の制度が適用されます。
1. 納税猶予・減額措置
あらかじめ「納税管理人」の届出を行うことで、納税の猶予制度や各種減額措置を受けることができます。
2. 課税の取消し(更正の請求)
すでに本特例(国外転出時課税)の申告・納税をした後、以下の事由が生じた場合は贈与・相続等のあった日から4か月以内に「更正の請求」を行うことで、課税を取り消すことができます。
◆対象資産を日本国内の居住者に贈与した場合
◆納税者が死亡し、対象資産を取得した相続人・受贈者が全員日本国内の居住者となった場合 など
国外転出(贈与・相続)時課税が適用される場合
次の要件のすべてを満たす場合に適用されます。
① 贈与者・被相続人が居住者
② 贈与者・被相続人は贈与・相続の日前10年以内に、
国内に住所または居所を有していた期間の合計が5年超ある
③ 贈与者・被相続人の所有する有価証券の贈与・相続の時の価額の合計が、1億円以上ある
④ 非居住者が有価証券を受贈・相続する
被相続人(日本にずっと居住)の相続財産の有価証券(相続時時価1億5千万円)
●相続人A(居住者)が、1億2千万円を相続
●相続人B(非居住者)が、3千万円を相続
非居住者Bが相続した3千万円の有価証券について
被相続人により相続時の時価で譲渡があったものとみなし、相続人は、その有価証券の含み益に相当する譲渡益について被相続人の準確定申告を行い、所得税を納税します。
1億円以上かの判定は被相続人の有していた有価証券の時価総額(1億5千万円)で行います。
非居住者Bが相続した3千万円で判定するのではありません。
また、所有していた株式等が、未上場の株式等であった場合の1億円の判定は、所得税法に基づいて行います。
被相続人(日本にずっと居住)の相続財産の有価証券(相続時時価1億5千万円)
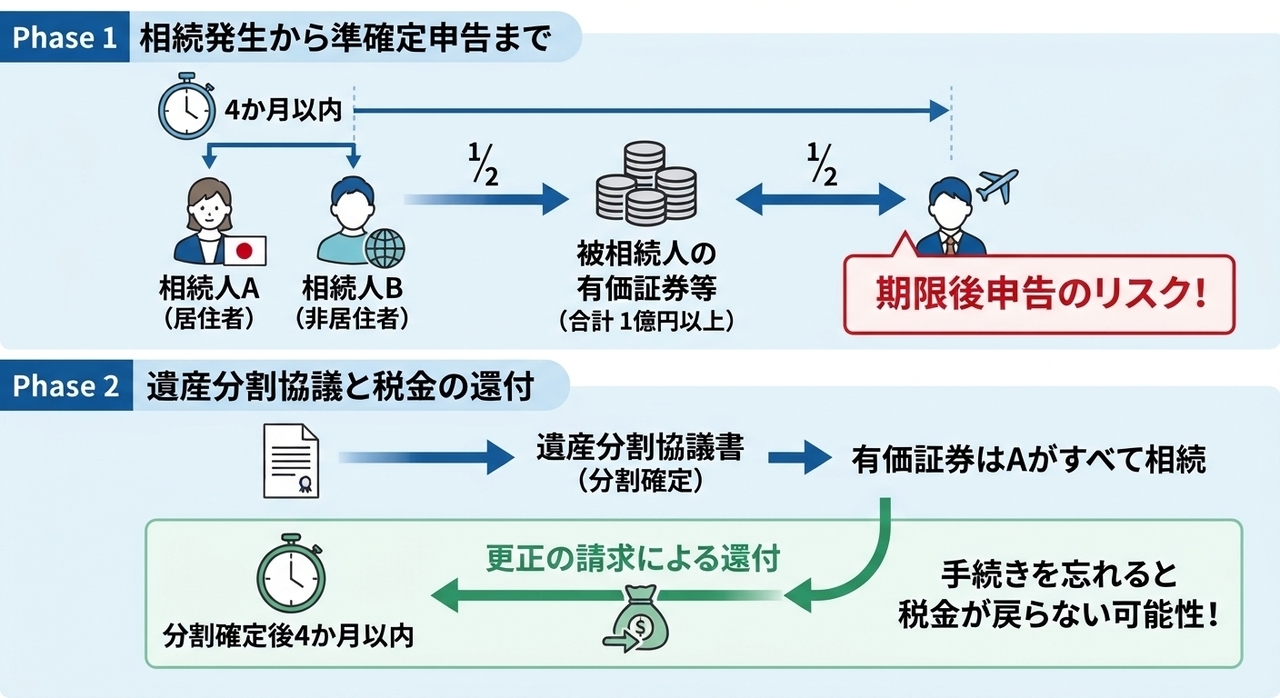
準確定申告まで未分割、相続人は子A(居住者)と子B(非居住者)です。
その後に分割協議され、有価証券については子A(居住者)がすべて相続した。
準確定申告期限の段階では、分割されてません
B(非居住者)の法定相続分1億5千万×1/2=7千5百万のみなし譲渡益を所得を含めて被相続人の準確定申告を行います。
その後、B(非居住者)が有価証券を相続しないことになった場合、みなし譲渡益にかかる所得税について、分割協議の成立した日から4ヵ月以内に税務署長に対し、更正の請求をし還付を受けることができます。
最後に
注意してね
イメージ
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日