〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
資本金について
(発行可能株式総数など)
2021/5/16 最終更新日:2026/11/6
出資者が会社に対して出資したお金を資本金といいます。
会社は資本金をもとに設備投資などをし、営業活動をすることによって利益を生み出していきます。
会社は、あらかじめ定めた「発行可能株式総数」を超えて新しい株式を発行することはできません。
公開会社(上場会社など)の制限
発行可能株式総数は、発行済株式総数の4倍までしか設定できないルール(4倍ルール)があります。
非公開会社(一般的な非上場会社)
このような制限はなく、自由な枠を設定できます。
注意点とポイント
発行可能株式総数は「定款」や「登記」に記載される重要な事項です。枠を広げる(変更する)には、株主総会の特別決議や変更登記の手続き・費用(登録免許税)が必要になります。
そのため、将来的に事業拡大や資金調達で多くの株式を発行する予定がある場合は、あらかじめ発行可能株式総数を多めに設定しておくのがおすすめです。
<定款記載例>
第〇条(発行可能株式総数) 当会社の発行可能株式総数は、10,000株とする。
出資払込金額の2分の1までは「資本準備金」とすることが可能です。
募集株式発行(増資)の登録免許税は、増加した資本金の額×0.7%(最低3万円)が必要となるため、資本金として組み入れる額が大きいほど税負担が増えます。
払い込まれた金額の一部を資本準備金に計上(最大2分の1)することで、登録免許税を抑えることができます。
■ 資本金に関する会社法上のルール
資本金5億円以上(大会社に分類される)
会計監査人(公認会計士・監査法人)の設置が義務付けられます。
■ 資本金に関する税法上のルール
資本金1,000万円未満
設立1期目の消費税について、免税事業者として出発させたければ、設立時の資本金(組み入れる金額)を1,000万円未満にしておく必要があります。
※ただし、インボイス発行事業者(適格請求書発行事業者)の登録を行う場合は、資本金1,000万円未満であっても課税事業者となります。
資本金1億円超(中小企業の特例措置から外れる)
資本金が1億円を超えると、税制上「大法人」扱いとなり、以下のような優遇措置の除外や税負担が生じます。
① 法人税の軽減税率が適用されない
② 少額減価償却資産の即時償却特例が使えない
③ 貸倒引当金の一括評価繰入などの設定ができない
④ 留保金課税のリスクが生じる(特定同族会社の場合)
⑤ 税務調査が国税局所管となる
⑥ 事業税において、所得割に加えて「付加価値割」「資本割」(外形標準課税)が課される
現在の会社法では、「株券を発行しない(株券不発行)」が原則です。株券を発行したい場合のみ、定款にその旨を明記する必要があります。
■ 株券発行会社にするリスク・注意点
定款に発行する旨を記載している会社は「株券発行会社」と呼ばれます
(※実際に株券を印刷・発行していなくても対象になります)。
株券の交付が必要
株式を譲渡する際、実際に株券を手渡さなければ譲渡自体が「無効」となります。
盗難・過失のリスク
万が一、盗難などに遭った株券を事情を知らない第三者が購入した場合、その第三者が正当な株主として認められてしまうリスク(善意取得)があります。
結論
管理コストや事故リスクを防ぐため、「株券不発行会社」を選択するのがおすすめです。
株式譲渡制限とは
すべての株式に「譲渡制限(売買に会社の承認が必要なルール)」を定款で設けている会社を非公開会社(全株式譲渡制限会社)といい、設けていない会社を公開会社と呼びます。
※譲渡制限がないと、経営陣の知らないところで株主が入れ替わってしまうリスクがあります。そのため、通常の非上場会社(中小企業・スタートアップなど)では譲渡制限を設けるのが一般的です。
■「公開会社」にするデメリット・制約
公開会社にすると「誰が株主になるか」を会社側でコントロールできなくなるだけでなく、組織構造や役員任期に次のような制約が生じます。
1.取締役会の設置が必須になる
2.監査役の権限を「会計監査のみ」に制限できなくなる(業務監査も必要)
3.役員の任期伸長ができない(取締役は最長2年、監査役は最長4年まで。※非公開会社なら最長10年まで伸ばせる)
<記載例> ※一般的な非上場会社では通常定めている。
第〇条(株式の譲渡制限)
当会社の株式を譲渡により取得するには、取締役会の承認を受けなければならない。
株式の譲渡制限ルールは、相続や合併による株式の引き継ぎ(包括承継)には適用されません。そのため、譲渡制限会社であっても、相続によって経営陣が意図しない人物が突然株主になってしまうリスクがあります。
こうした事態を防ぐため、好ましくない人物が相続で株主となった場合に、会社が強制的にその株式を買い取ることができる制度が「売渡請求」です。
■ 売渡請求を行うための5つの条件
① 対象の株式が「譲渡制限株式」であること
② 定款に売渡請求ができる旨の定めがあること
③ 相続等の事実を会社が知った日から1年以内であること
④ 株主総会の特別決議で承認を得ること
⑤ 会社の分配可能額(自己株式取得の財源)の範囲内であること
■ 知っておくべき2つのデメリット・リスク
◆買取価格が高額になりやすい(裁判所の判断)
価格は協議で決めますが、協議が調わない場合は裁判所が決定します。一般的に相続税評価額よりも高く評価されるケースが多いため、会社に十分な資金(分配可能額)がないと買い取れません。
◆創業家のクーデターリスク(オーナー相続時)
売渡請求の対象となる相続人は、決議を行う株主総会で議決権を行使できません。そのため、オーナー経営者が亡くなった際、残された他の株主が結託して創業家へ売渡請求を発動し、創業家が会社の支配権を奪われるリスクがあります。
<定款記載例>
第〇条(相続人等に対する売渡請求)
当会社は、相続その他の一般承継により、当会社の株式を取得した者に対し、当該株式を当会社に売り渡すことを請求することができる。
最後に
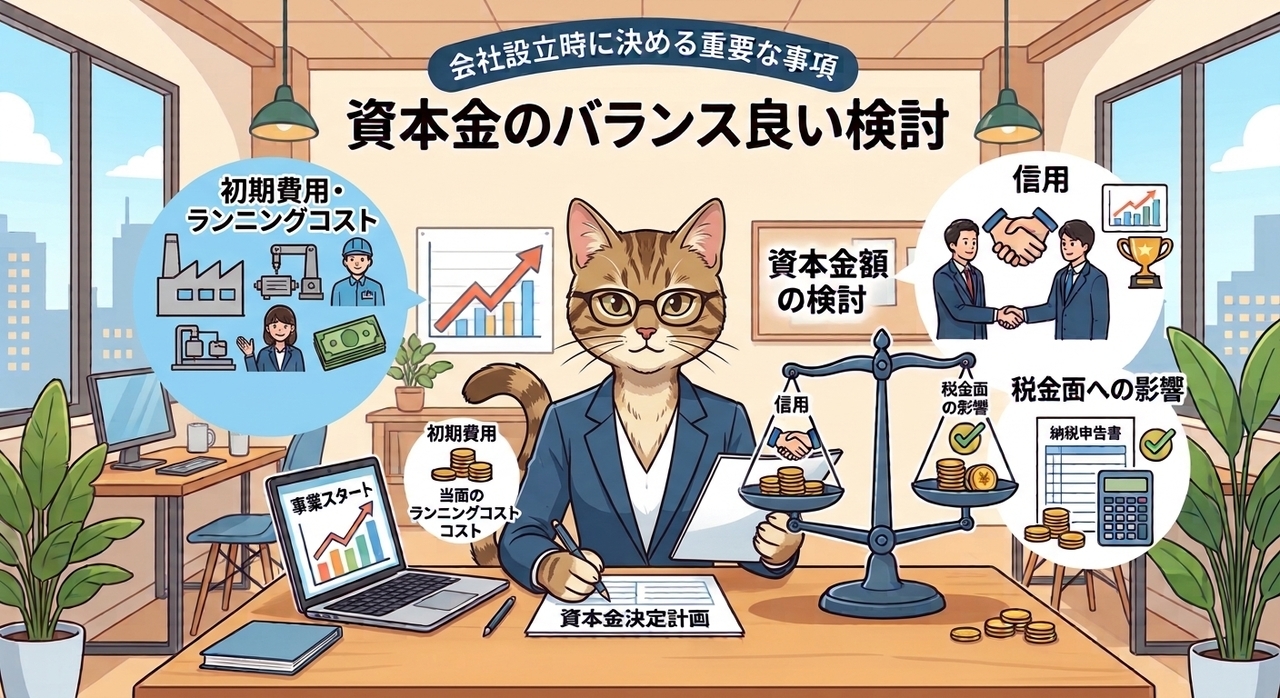
会社設立時に決める重要な事項の代表例が「資本金」です。
資本金額を決める際は、開業にかかる初期費用や当面のランニングコストだけでなく、取引先からの「信用」や「税金面への影響」も考慮する必要があります。事業をスムーズにスタートできるよう、バランスの良い適切な金額を検討しましょう。
イメージ
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日