〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
青色申告特別控除について
(控除額と要件)
2021/3/16 最終更新日:2026/11/7
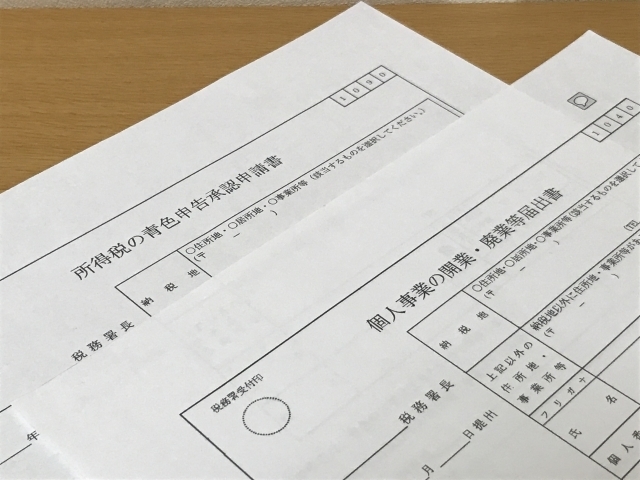
青色申告には、所得金額から一定額を控除できる節税特典(青色申告特別控除)があります。
令和8年度の税制改正に伴い、2027年分以降の確定申告から控除額や要件が見直されます。
電子申告などの要件を満たせば最大75万円まで控除額が拡大する一方、書面(紙)で申告する場合は現行の65万円から10万円へと大幅に引き下げられます。
最大限の控除を受けるためにも、早い段階で電子申告への移行準備を進めておくのがおすすめです。
適用要件 青色申告で最大65万円(2027年分以降は最大75万円)
- 事業所得または不動産所得(事業的規模)があること
- 複式簿記による帳簿づけをしていること
- 申告書に貸借対照表と損益計算書などを添付していること
- 申告期限内に提出していること
- 電子申告をしていること
- 優良な電子帳簿保存又はデジタルシームレス保存(2027年分以降)
不動産貸付が「事業的規模」と認められるかによって、節税効果や税務上の取扱いが大きく変わります。
【1. 事業的規模の判定基準(5棟10室基準)】
戸建て:5棟以上
アパート・マンション:10室以上
駐車場:5台分をアパート1室として計算
※共有物件の場合は、個人ごとの持分ではなく「物件全体の規模」で判定します。
【2. 事業的規模による主な違い】
事業的規模を満たす場合、以下の4つのメリット・違いがあります。
◆青色申告特別控除:最大65万円(2027年分以降は、最大75万円※電子申告等の場合)が受けられます(事業的規模外は10万円)
◆専従者給与の経費化:家族へ支払った給与を経費に算入できます
(事業的規模外は不可)
◆資産損失:建物の取り壊しなどの損失を全額経費に算入できます
(事業的規模外はその年の不動産所得額が上限)
◆貸倒損失:家賃が回収不能になった際、発生した年の経費として処理できます
(事業的規模外は過去の所得計算をやり直し)
※事業所得と不動産所得が両方の所得がある場合
◆事業所得もある場合:青色申告特別控除は「不動産所得 → 事業所得」の順で差し引きます。
◆事業所得で要件を満たしている場合:不動産所得が事業的規模でなくても(簡易記帳や貸借対照表なしでも)、全体の所得から最大65万円(2027年分以降は、最大75万円)の控除を適用可能です。
青色申告で最大65万円(2027年分以降は最大75万円)の大きな節税控除を受けるには、「複式簿記(ふくしきぼき)」による記帳が必要です。
複式簿記とは、1つの取引に対して「原因」と「結果(お金の出入り)」の2つの側面からセットで記録する方法です。
【具体例:電車代600円を現金で払った場合】
原因:交通費が600円発生した
結果:現金が600円減った
実際の記帳(仕訳)では、以下のように左右に分けて記録します。
交通費 600円 / 現金 600円
単純におこづかい帳のように「現金 -600円」と書く(単式簿記)のではなく、「何に使ったか」と「お金がどう動いたか」を同時に記録するのが複式簿記の特徴です。
最後に
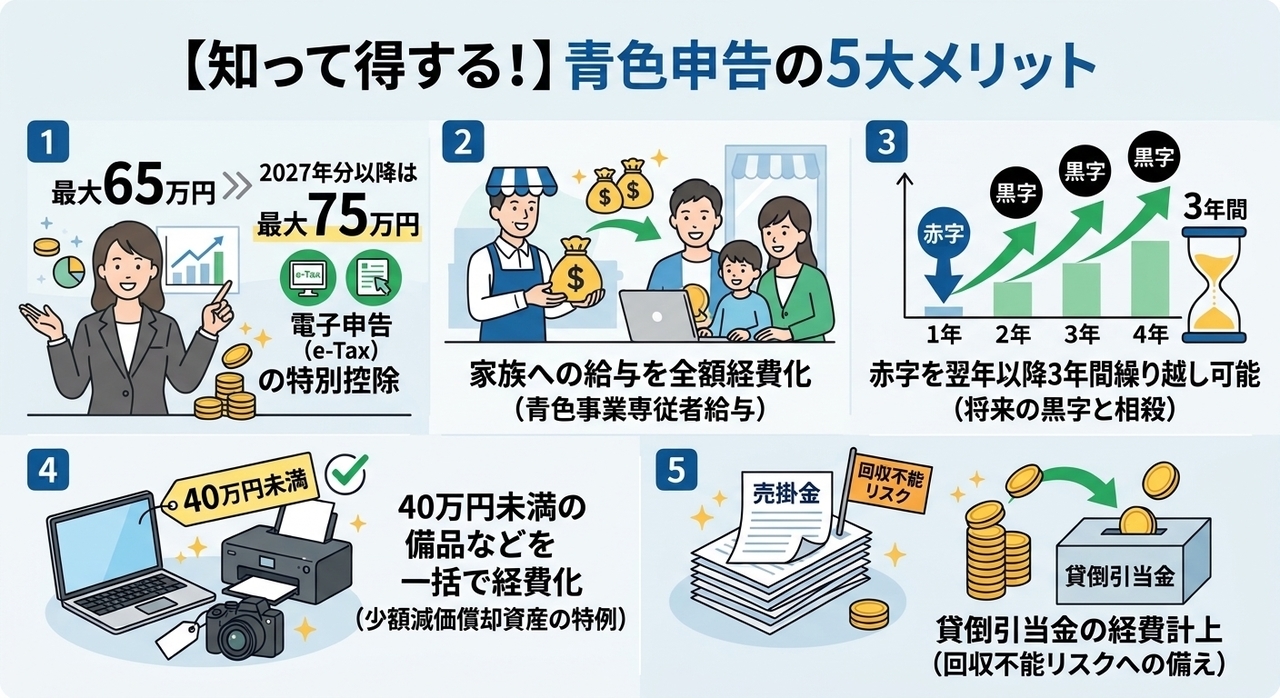
【青色申告のメリットと申請期限について】
事前に手続きを行うことで、青色申告ならではの5つの節税特典を受けられます。
【青色申告の5大メリット】
・最大65万円(2027年分以降は最大75万円)の特別控除
・家族への給与を全額経費化(青色事業専従者給与)
・赤字を翌年以降3年間繰り越し可能
・40万円未満の備品などを一括で経費化
(少額減価償却資産の特例)
・貸倒引当金の経費計上
【申請書の提出期限】
青色申告を適用するには、あらかじめ税務署へ申請が必要です。
・1月16日以降に新規開業した方:開業日から2ヶ月以内
・1月1日〜1月15日に新規開業した方:その年の3月15日まで
・白色申告から変更する方:青色申告を適用したい年の3月15日まで
提出期限を過ぎるとその年は青色申告ができなくなりますので、早めの手続きがおすすめです。
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日