〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
医療費控除について
(セルフメディケーション税制)
2021/3/16 最終更新日:2026/11/6
ペットの医療費は含まれません
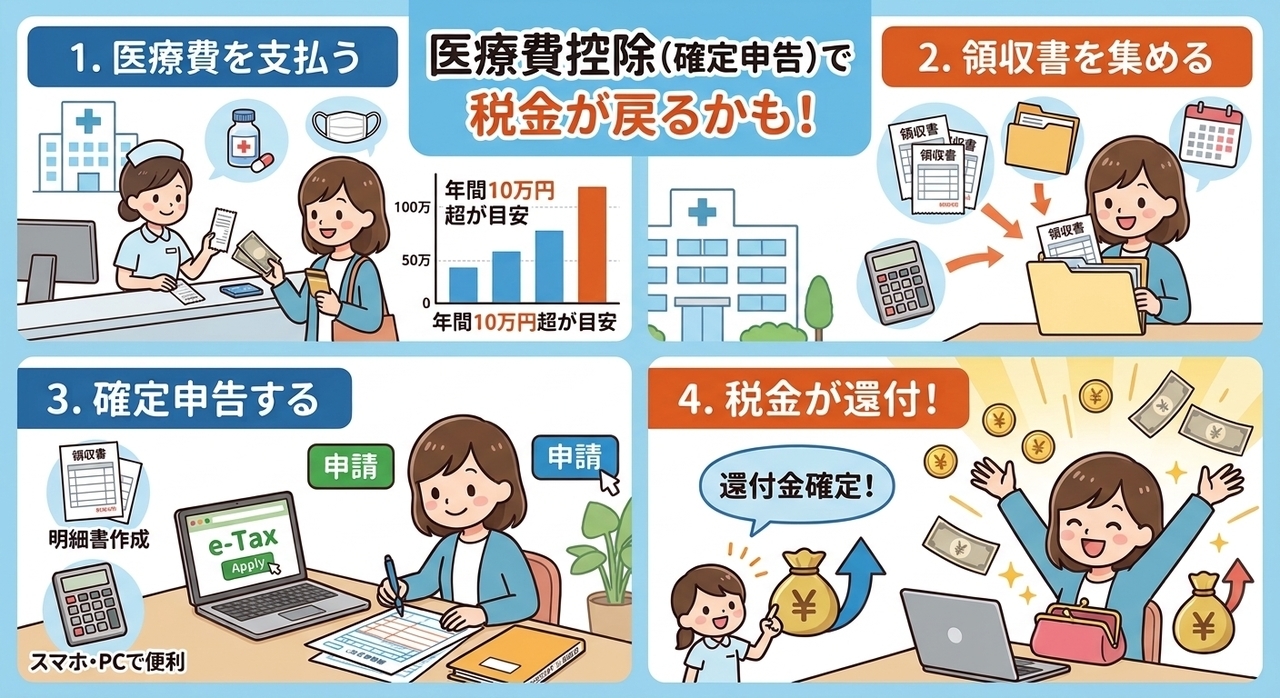
「今年はいろいろ医療費がかかったな…」という方は要チェック!年間で支払った医療費が一定額を超えている場合、確定申告をすれば税金が戻ってくる(安くなる)「医療費控除」という制度があります。
対象になるのは、通院費や処方薬代だけではありません。風邪薬などの市販薬、出産費用、さらには介護サービス費用まで幅広く認められています。
本人または生計を一にする親族のために支払った医療費が控除の対象です。
生計を一にする親族とは、自分が親族の生活費や学資金などをまかなって暮らしている場合を指します。この場合の配偶者その他の親族の範囲について、所得金額の要件はありません。
配偶者控除の適用を受けていない共働き夫婦や、アルバイト収入があり扶養控除の対象にならない子供でも、同じ財布で生活していれば「生計を一にする親族」になります。
また、生活費を仕送りしている一人暮らしの親など、同居していなくてもその親のために支払った医療費は控除の対象になります。
医療費控除の差し引かれる額(足切り額)は、「10万円」または「その年の総所得金額等の5%」のいずれか少ない方の金額です。
夫婦それぞれが別々に申告するとそれぞれで足切り額が差し引かれますが、実際に医療費を支払ったどちらか一方にまとめれば足切り額は1回分で済みます。
また、医療費控除は所得控除であるため、所得が多く適用される税率が高い人がまとめて医療費を負担・申告したほうが、節税効果は大きくなります。
※ 医療費控除の対象となるかは、「診療を受けたとき」または「医療費を支払ったとき」のいずれかにおいて生計を一にしていたかにより判定します。
例)8月に結婚して生計が別になった娘の医療費を親が負担していた場合
結婚前(7月まで)の治療分、または結婚前に支払った医療費であれば控除対象となります。
医療費控除の計算では、「支払った医療費の総額」から「受け取った保険金など」を差し引き、さらに足切り額(通常10万円)を引いた金額が控除額となります。
差し引く対象となるもの
・生命保険や損害保険から受け取る給付金
・健康保険などから支給される給付金
(高額療養費、出産育児一時金など)
差し引かないもの(対象外)
出産手当金や傷病手当金
(これらは医療費の補てんではなく、補償的な性質を持つため差し引きません)
1. 保険金等の金額がまだ決まっていない場合
年末時点で保険金などの金額が確定していなくても、「受け取る見込みの金額」を計算に含めて差し引く必要があります。
申告書を提出する時点でも金額がわからないときは、見込み額で申告し、あとから金額が確定した際に訂正(修正申告や更正の請求)をします。
2. 医療費より受け取った保険金の方が多い場合
保険金の差し引き計算は「その病気やケガの治療にかかった医療費ごと」に行います。
例えば、入院費に対して支払った医療費以上の給付金を受け取ったとしても、その「余った分」を、通院など他の医療費のマイナスに充てる必要はありません(それぞれの医療費の範囲内で計算します)。
3. 年をまたいで医療費・保険金が発生した場合
治療や入院にかかる医療費が年をまたぐ場合は、「それぞれの年にかかった医療費の割合」に応じて保険金等を按分(振り分け)して差し引きます。
【例:入院費用の総額が20万円の場合】
12月に15万円支払い、翌年1月に5万円支払った
あとから10万円の保険金を受け取った
・12月分:10万円 × (15万円 ÷ 20万円) = 7.5万円を12月分の医療費から差し引く
・1月分:10万円 × (5万円 ÷ 20万円) = 2.5万円を1月分の医療費から差し引く
4.医療費の支払者と保険金等の受領者が異なる場合
共働きの妻の出産費用を夫が支払い、妻の勤務する会社の互助会から出産費の補填として給付金を受領した場合、夫の支払った医療費から妻が支払を受ける給付金を差し引く必要があります。
医療費控除の対象となる医療費は、その年の中に「実際に支払ったもの」に限られます。
2026年(令和8年)中に治療を受けたものであっても、実際の支払いが2027年に入ってからであれば、その分の医療費は2027年分(令和9年分)の医療費控除の対象となります。
歯の治療費を歯科ローンやクレジットにより支払う場合
歯科ローン(ショッピングクレジット等)は、患者が支払うべき治療費を信販会社が立替払いし、その立替分を患者が分割で信販会社へ返済していく仕組みです。
したがって、信販会社が立替払いをした金額は、「信販会社が立替払いをした年(ローン契約が成立した年)」の医療費控除の対象となります。
※患者自身が分割返済を行っている年ではありませんのでご注意ください。
(注)領収書が出ない通院費用(電車・バス等の交通費)について
公共交通機関の運賃など領収書が出ないものについては、日頃から家計簿やメモ帳等に「日付・訪問した医療機関・移動区間・かかった運賃」を記録し、明確に説明できるようにしておきましょう。
対象となるのは、医療用医薬品から転用された「スイッチOTC医薬品」や一部の一般用医薬品で、申告者本人または本人と生計を一にする親族の合計購入額が年間12,000円を超える場合に控除の対象になります。(控除限度額:88,000円)
※通常の「医療費控除」と「セルフメディケーション税制」は同時に利用(併用)することはできません。どちらか控除額が多く有利な方を選択して申告します。また、一度確定申告を提出した後は、修正申告や更正の請求を行っても選択を変更することはできません。
適用を受けるための要件
①適用を受けられる人
その年中に健康の保持増進及び疾病の予防への「一定の取組(インフルエンザの予防接種、会社の定期健康診断、がん検診など)」を行っている人です。
※申告者本人が取組を行っていればよく、扶養親族等が取組を行っている必要はありません。
※申告時の証明書類の提出・提示は不要ですが、明細書へ取組内容(検診名や実施機関名など)を記載する必要があります(証明書類は自宅で5年間保管が必要です)。
②特定一般用医薬品等購入費の範囲
対象商品には、購入時の領収書(レシート)に「セルフメディケーション税制の対象品目である旨(★印など)」が表示されています。
具体的な品目一覧は、厚生労働省ホームページに掲載されている「対象品目一覧」をご確認ください。
計算例)医療機関への支払い80,000円、対象医薬品の購入費が70,000円だった場合
※総所得金額等200万円以上(足切り額10万円)として計算
① 通常の医療費控除を選択した場合
(80,000円 + 70,000円) - 100,000円 = 控除額 50,000円
② セルフメディケーション税制を選択した場合
70,000円 - 12,000円 = 控除額 58,000円
このケースでは、②のセルフメディケーション税制を選択したほうが控除額が多くなり節税面で有利になります。
最後に
【医療費控除の知っておきたいポイント】
① 年間医療費が10万円未満でも控除を受けられる場合がある
通常、医療費から差し引く額(足切り額)は10万円です。
ただし、総所得が200万円未満の人は「総所得の5%」に下がります。
例:総所得が100万円なら、5万円を超えた分から控除対象!
② 共働き夫婦は「収入が多い方」にまとめるのがお得
夫婦で「医療費控除」と「セルフメディケーション税制」を分けることも制度上は可能です。
ただし、税金は収入が多い人ほど税率が高いため、通常は収入が多い方の口座・名義で支払ってまとめて申告したほうが節税効果が大きくなります。
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日