〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
宗教法人の法人税と収益事業を解説
(お守り・駐車場の課税基準や届出まで)
2021/5/18 最終更新日:2026/11/13
神社やお寺などの宗教法人は、基本的に法人税がかかりません。例外として、一般の企業と同じような「収益事業」を行った場合だけ、その利益に税金がかかります。
ここで気になるのが、お守りやおみくじの授与(販売)が「収益事業」になるのかどうか、という点です。具体的な基準を見ていきましょう。
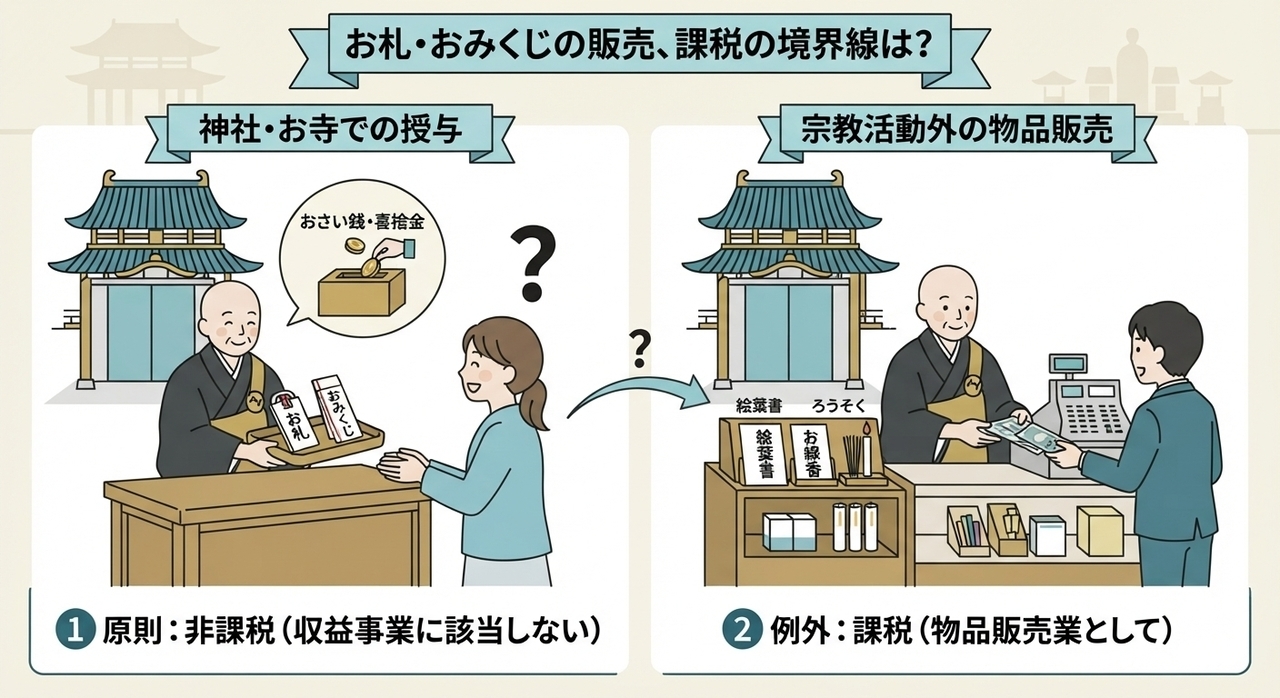
神社やお寺では、おさい銭などと引き換えにお札やおみくじをお渡しする機会が多くあります。
こうした行為は「物品販売業」として法人税の対象になるのでしょうか?
また、絵葉書やお線香などを販売した場合はどうなるのでしょうか。
宗教法人などの公益法人は、原則として法人税がかかりません。ただし、「収益事業」を行った場合に限り、その事業から得た利益に対して法人税が課税されます。
「収益事業」の定義
税法で定められた34業種に該当し、事業場(店舗や事務所など)を設けて、継続的に行われている事業のこと。
【具体例】これは収益事業になる?ならない?
日常的によくあるケースについて、課税対象になるかどうかの目安をまとめました。
1. おさい銭・喜捨金(きしゃきん)の収入
判定:非課税(収益事業に該当しない)
解説:
宗教活動に関連して、信者や参拝者から納められるおさい銭や喜捨金は、対価としての収入ではないため課税対象になりません。
2. お守り・お札・おみくじの授与(販売)
判定:原則として非課税(例外あり)
解説:
受け取る金額と仕入原価の差額が、一般的な商売の「利益」ではなく、実質的に「喜捨金(お布施)」とみなされる場合は課税されません。
※注意点: 本来は課税対象となる物品の販売代金(お土産代など)を、名目上「お守り・お札の授与代(喜捨金)」として振り替えているようなケースは、収益事業とみなされ課税対象となります。
3. 絵葉書・お線香・ろうそくなどの販売
判定:課税対象(収益事業に該当する)
解説:
宗教活動そのものの対象ではない物品(絵葉書、線香、ろうそく、供花、写真帳など)を、一般のお店と変わらない価格で販売する場合は「物品販売業」となり、課税の対象です。
4. 神前結婚式・仏前結婚式などの挙式
判定:挙式のみなら非課税(関連サービスは課税)
解説:
本来の宗教活動の一部と認められる「挙式そのもの」は収益事業になりません。ただし、以下のように付随するサービスはそれぞれの業種として課税対象になります。
・披露宴での飲食物の提供 ⇒ 飲食店業
・挙式用の衣装レンタル ⇒ 物品貸付業
・記念写真の撮影 ⇒ 写真業
5. 幼稚園・保育園の経営
判定:原則として非課税
解説:
宗教法人が法令の基準を満たして(認可を受けて)経営する幼稚園や保育園は収益事業に該当せず、課税されません。(※認可外施設や、これらに付随して行う別の事業がある場合は、その内容ごとに個別に判定されます。)
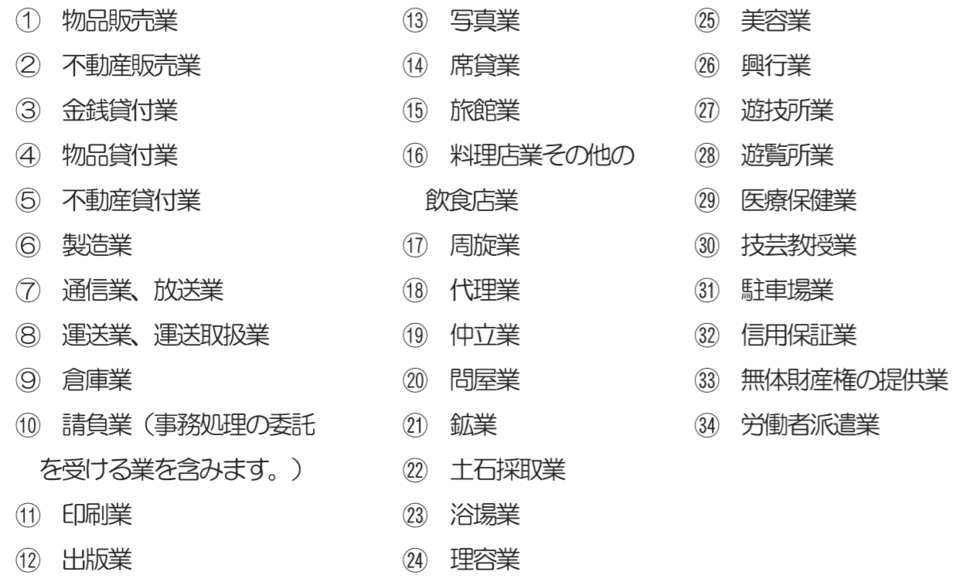
収益事業課税の対象となる34事業
宗教法人は、「収益事業」から生じた利益に対してのみ法人税が課税されます。
そのため、「収益事業」と「それ以外の事業(本来の宗教活動)」の収支や資産・負債を明確に分けて帳簿をつける(区分経理する)必要があります。
正しく分けられていないと、本来の宗教活動で得た非課税の収入にまで税金がかかってしまう恐れがあるため、日々の経理処理がとても重要です。
両方に共通する経費がある場合の分け方
水道光熱費や人件費、建物の減価償却費など、「収益事業」と「本来の宗教活動」のどちらにも使われている共通の費用は、実態に合った合理的な基準で按分(あんぶん・割合に応じて分けること)して経費に計上します。
按分基準の例: 使用している床面積の割合、それぞれの事業に従事する従業員数・作業時間の割合 など
※日々の区分が難しい場合
両方の事業で共有している建物や設備などは、無理に日常の取引ごとに分けなくても、決算のときに使用面積の割合などで減価償却費を按分し、収益事業の経費を計算する方法で問題ありません。
みなし寄付金
収益事業で得た利益(資産)を、本堂の修繕や法要などの「本来の宗教活動」のために支出した場合、その金額は収益事業からの「寄付金」とみなされます。
同じ宗教法人の中でお金を移しただけ(法人内部での取引)ですが、税法上の特例として、以下の計算式で求められる限度額まで収益事業の経費(損金)として差し引くことができます。
みなし寄付金の損金算入限度額
収益事業の所得金額 × 20% = 損金算入限度額
※みなし寄付金として経費に計上できるのは、その事業年度中に実際に収益事業から本来の宗教活動へ資金を移した(支出した)金額が対象となります。
宗教法人が新たに収益事業を始める場合、所轄の税務署へ期限内に必要な書類を提出しなければなりません。提出が遅れると税務上の優遇措置(青色申告など)が受けられなくなるため、スケジュールをしっかり確認しておきましょう。
1. 収益事業開始等届出書
対象: 新たに収益事業を開始したとき
提出期限: 収益事業を開始した日から2ヵ月以内
概要: 「これから収益事業を始めます」ということを所轄の税務署長へ知らせるための届出です。
2. 青色申告の承認申請書
対象: 税務上の特典が受けられる「青色申告」で確定申告を行いたいとき
提出期限:
原則: 青色申告を適用したい事業年度が始まる日の前日まで
収益事業を始めた初年度から適用したい場合: 収益事業を開始した日から3ヵ月を経過した日と、その事業年度が終了する日のうち、どちらか早い日の前日まで
概要: 所轄の税務署長に申請し、承認を受けることで、赤字(欠損金)の繰越控除などのメリットを受けられるようになります。
【要注意】収益事業を行っていなくても提出が必要なケース
収益事業を一切行っていない宗教法人であっても、1年間の収入金額の合計が8,000万円を超える場合は、税務署への書類提出が義務付けられています。
・対象となる収入: お布施やおさい銭などを含めたすべての年間収入(※不動産などの資産を売却した際の臨時的な収入は除きます)
・提出書類: その事業年度の「損益計算書」または「収支計算書」
・提出期限: 事業年度が終了した日の翌日から4ヵ月以内(所轄の税務署長へ提出)
「収益事業をしていないから税務署とは無関係」と思い込んでいると、提出漏れになりやすいポイントですのでご注意ください。
最後に
最後に:宗教法人と「消費税」の注意点
「宗教法人だから税金とは無縁」というイメージを持たれがちですが、事業の内容や規模によっては税金の申告・納税が必要になります。特に注意したいのが「消費税」の扱いです。
消費税の納税義務について
宗教法人であっても、物品の販売や施設の有料貸出など(課税資産の譲渡など)を行っている場合、基準期間(前々事業年度)の課税売上高が1,000万円を超えるときは、消費税の納税義務を負うことになります。
法人税の「収益事業」とは別物です
消費税がかかるかどうかの判定は、法人税でいう「収益事業の34業種」に該当するかどうかとは関係なく決まります。
まとめ
法人税について:
法人税法上の「収益事業(34業種)」に該当する場合にのみ、その利益に対して課税されます。逆に言えば、たとえ多額の収入があったとしても、34業種に該当しない本来の宗教活動による収入であれば、非課税となります。
日々の管理が大切:
収益事業を行う場合は「区分経理」をしっかりと行い、各種の届出や申告漏れがないよう注意しましょう。
税務のルールや判断に迷う点がございましたら、税務署や税理士などの専門家へ早めにご相談いただくことをおすすめいたします。
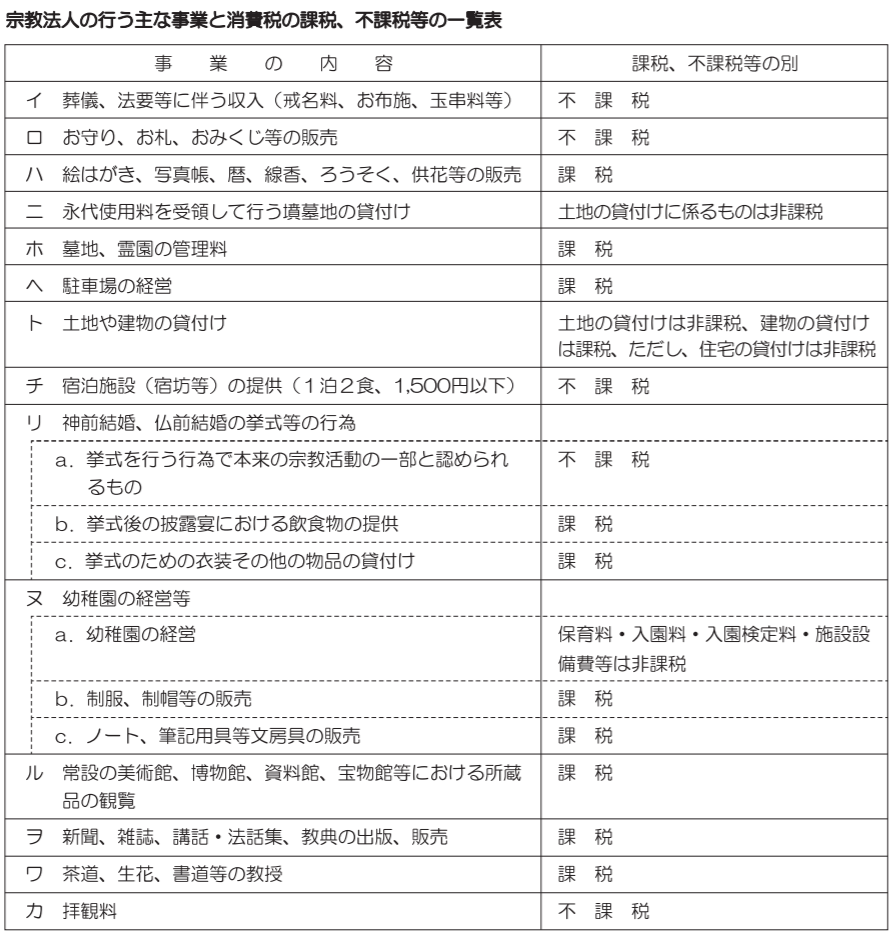
消費税の課税、不課税等の一覧表
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日