〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
消費税の計算方法など
(適格請求書等保存方式とは)
2021/4/9 最終更新日:2026/11/19
2023年10月1日から「インボイス制度(適格請求書等保存方式)」が始まりました。
この制度では、消費税の仕入税額控除を受けるために、原則として登録事業者(適格請求書発行事業者)が発行したインボイスの保存が必要となります。
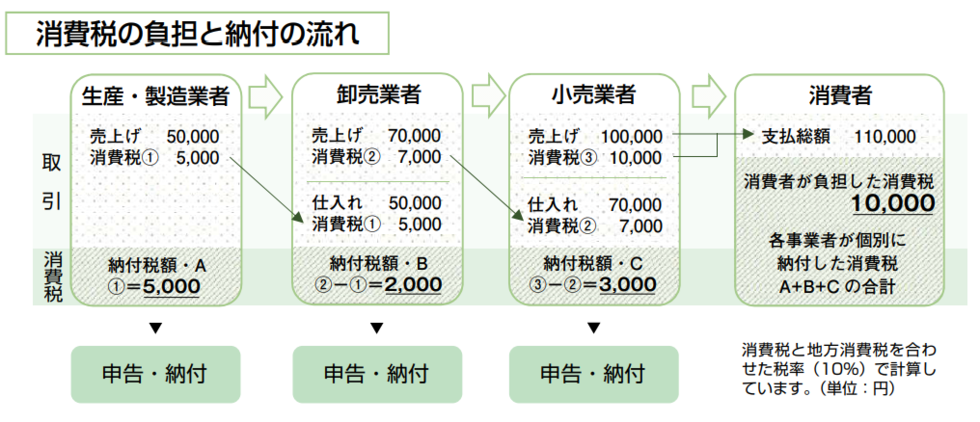
消費税は、事業者が自ら負担する税金ではありません。
商品やサービスの価格に上乗せされて次の取引先へと引き継がれ、最終的に消費者が負担する仕組みになっています。一方で、税務署への申告・納税は、流通の各段階にいる事業者が分担して行います。
-
消費税を負担する人: 最終消費者
-
消費税を申告・納税する人: 流通過程にいる各事業者
各事業者が分担して納税する仕組みである以上、本来は納税義務が免除されている「免税事業者」からの仕入れについて、仕入税額控除はできないはずです。しかし従来は、相手が免税事業者であっても仕入税額控除が認められていました。
インボイス制度は、複数税率への正確な対応とあわせて、この課題を解消するために導入されました。
国税庁
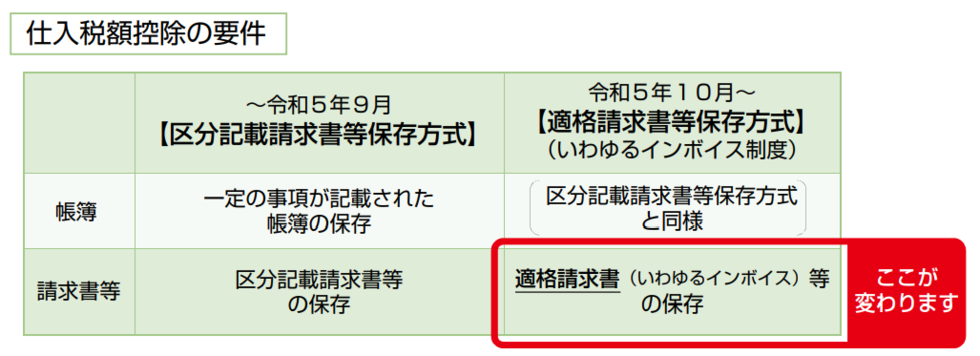
国税庁
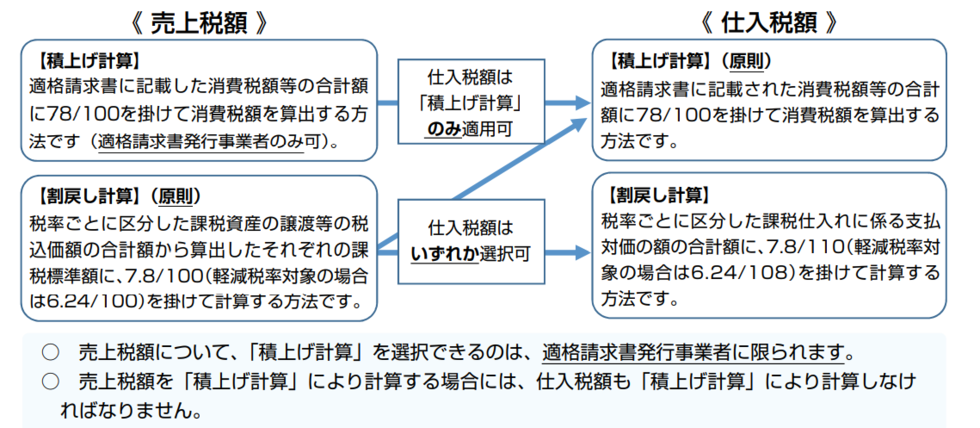
国税庁
最後に
インボイス制度は、課税事業者・免税事業者のどちらにとっても大きな影響を与える制度です。自社の取引状況や経理体制に合わせて、必要な対応を確認しておきましょう。
新着情報・お知らせ
営業日
11月は、月曜日・日曜日・祝日を定休日とさせていただきます。
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日