〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
海外企業への支払いで源泉徴収は必要?
(判断基準の4ステップと租税条約をわかりやすく解説)
2021/5/13 最終更新日:2026/11/21
海外企業と取引があり、代金の支払いが発生する場合には、源泉徴収が必要かどうかを判断しなければなりません。
では、どのような基準で源泉徴収の要否を見極めればよいのでしょうか。
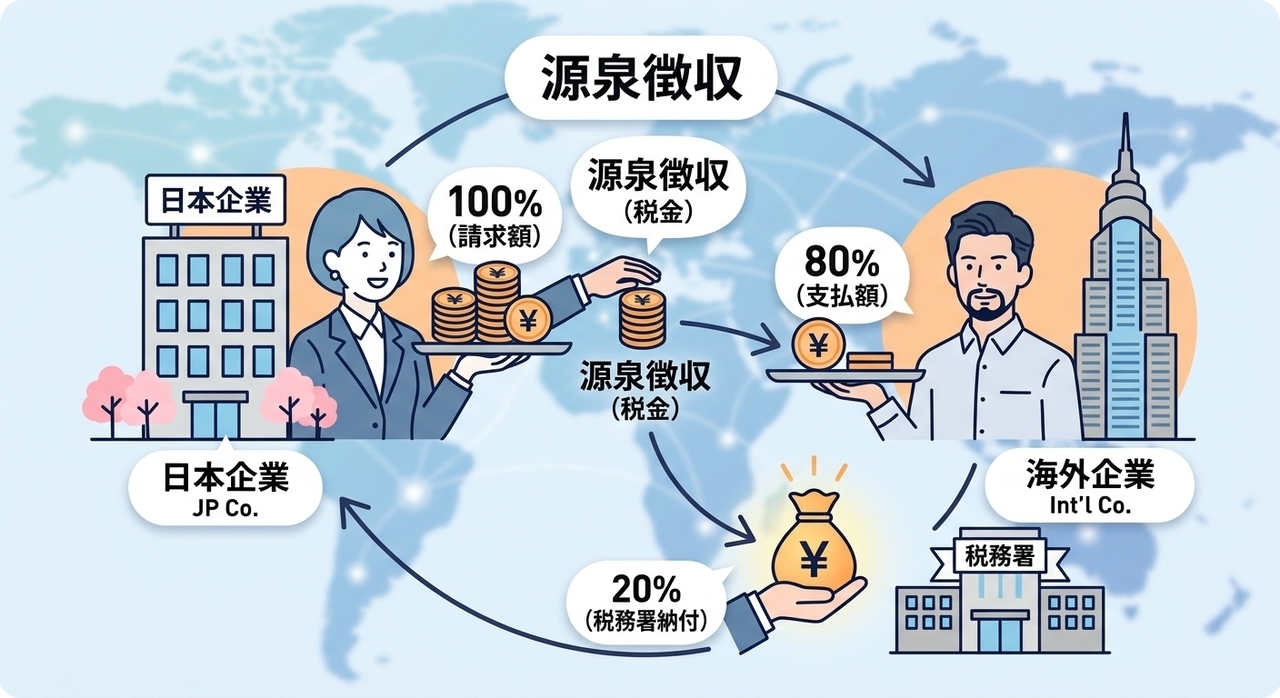
この記事では、海外取引における源泉徴収の基本的な仕組みと、実務で確認すべき4つの判断ステップを具体例つきでわかりやすく解説します。
まず、海外企業に対して「何に対する代金」を支払うのかを確認します。
・商品の輸入代金
・使用料(特許権・著作権などのライセンス料)
・配当
・借入金の利子
【例】 海外企業に対し、工業所有権(特許権など)の使用料を支払った。
ステップ1で確認した内容をもとに、その支払いが日本の税金がかかる対象(国内源泉所得)にあたるかを確認します。
海外企業が日本国内で利益(所得)を得ているとみなされる場合、源泉徴収が必要です。
【例】 工業所有権を「日本国内」で使用している場合
海外企業は「日本国内で権利を使わせること」で利益を得ているため、国内源泉所得に該当し、源泉徴収が必要になります。
最後に、相手の国と日本との間で結ばれている「租税条約」を確認します。
租税条約がある場合、日本の国内法よりも条約のルールが優先されます。主に以下の2点を確認します。
① 所得の発生場所(源泉地)のルール
「どこで得た所得とみなすか」の基準が、日本の国内法と租税条約で異なる場合、条約のルールに置き換えて判断します。
・日本の国内法(使用地主義):
権利などが「使われた国」を所得の発生場所とする。
・多くの租税条約(債務者主義):
代金を「支払う企業がある国」を所得の発生場所とする。
【例】 日本企業が、工業所有権を「日本国内」で使用している場合
使用地(日本)も支払者の所在地(日本)も同じになるため、租税条約を適用しても「源泉徴収が必要」という結論は変わりません。
② 税率の軽減(限度税率)のルール
租税条約によって、税金が安くなったり免除されたりすることがあります。この場合、日本の税率と租税条約の上限税率(限度税率)を比べ、低い方の税率を適用できます。
【例】 シンガポールの企業に使用料を支払う場合
・日本の税法での税率:20.42%
・日本・シンガポール間の租税条約での限度税率:10%
原則として支払日の前日までに税務署へ「租税条約に関する届出書」などを提出することで、低い方の「10%」で源泉徴収を行うことができます。
最後に
海外企業へ支払いを行う際は、日本の税金を代わりに納める「源泉徴収」が必要になるケースがあります。
判断に迷ったときは、まず「何に対する支払いなのか(支払い内容)」と「日本国内で生じた所得か(国内源泉所得)」を確認しましょう。そのうえで、相手国との「租税条約」をチェックすることで、適切な税率や免除の適用を受けることができます。
国ごとの条約や契約内容によって細かいルールが異なるため、判断が難しい場合は早めに税理士へ確認し、スムーズな海外取引を進めましょう。
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日