〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
在宅勤務に係る費用負担など
(業務使用部分の計算方法)
2021/4/21 最終更新日:2026/11/20
在宅勤務を導入する企業が増えるなか、経費の取り扱いに迷う方も多いのではないでしょうか。
国税庁のホームページに掲載されているFAQから、特に押さえておきたい重要なポイントをわかりやすく解説します。
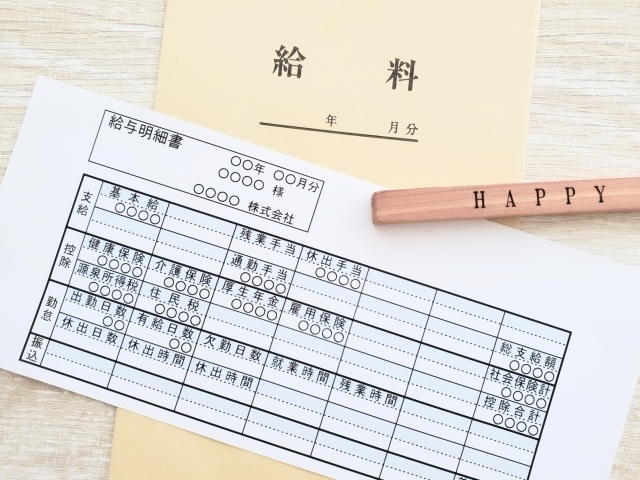
通信費に係る業務使用部分の計算例
【具体例】スマートフォンの通信費(4,800円)を支給した場合の計算方法
従業員が所有するスマートフォンの1ヵ月分の料金(9月分:計4,800円)を会社が全額支給した場合、どこまでが「非課税(経費)」で、どこからが「給与課税」になるのかを具体的に計算してみましょう。
<前提条件>
-
支給額の合計:4,800円
基本使用料:3,000円(3GBまで無料)
データ通信料:1,000円(3GB超過分)
業務使用の通話料:800円(通話明細書で確認済み)
-
9月の在宅勤務日数:15日(9月の暦日数は30日)
結論:4,800円のうち「1,800円は非課税」「3,000円は給与課税」となります
通信費は、明細書で業務利用がはっきりしている「通話料」と、プライベートと仕事が混ざる「基本料・データ通信料」に分けて計算します。
1. 業務使用の通話料(800円)⇒ 全額「非課税」
通話明細書などで業務のために使ったことが明確な通話料は、実費精算とみなされるため、800円すべて課税する必要はありません。
2. 基本使用料・データ通信料(計4,000円)⇒「1,000円は非課税」「3,000円は課税」
仕事とプライベートの切り分けが難しい基本料やデータ通信料(3,000円+1,000円=4,000円)は、国税庁が定める以下の計算式で「業務使用分」を割り出します。
・業務使用分(非課税となる金額)
4,000円 × 15日(在宅日数)/ 30日 × 1/2 = 1,000円
※1円未満の端数がある場合は切り上げます。
・プライベート使用分(給与として課税される金額)
4,000円 - 1,000円(業務分) = 3,000円
したがって、会社が支給した4,800円のうち、業務使用分の計1,800円(通話料800円+通信料1,000円)は非課税となり、残りの3,000円が給与として課税対象になります。
※なぜ計算式に「1/2」を掛けるの?
「1/2」は、1日のうち、睡眠時間を除いた時間のすべてにおいて均等に基本使用料や通信料が生じていると仮定し、次のとおり算出しています。
① 1日:24時間
② 平均睡眠時間:8時間
③ 法定労働時間:8時間
④ 1日のうち、睡眠時間を除いた時間に占める労働時間の割合
③ ÷(① - ②)= 8時間 /(24時間 - 8時間)= 1/2
A. 基本料金や電気使用料(従量料金など)については、業務のために使用した部分を合理的に計算して算出する必要があります。
国税庁のFAQでは、以下のような計算式で「業務使用分」を求める方法が示されています。
<電気料金の業務使用分の計算式>
従業員が負担した1ヵ月の電気料金 × 業務のために使用した部屋の床面積 / 自宅全体の床面積 × その月の在宅勤務日数 / その月の日数 × 1/2
計算式のポイント
-
床面積の割合: 自宅全体のうち、仕事部屋(または作業スペース)が占める割合を掛けます。
-
日数の割合: 1ヵ月のうち、実際に在宅勤務をした日数の割合を掛けます。
-
1/2(時間割合): 通信費の計算と同様に、1日のうち睡眠時間を除いた生活時間の中で、労働時間が占める割合(おおむね1/2)を考慮して算出します。
A. 業務に通常必要な費用として実費精算する場合は、給与課税の対象外(非課税)となります。
自宅の通信環境や作業スペースの都合などで、従業員が業務のためにレンタルオフィス等を利用し、その利用料の実費相当額を会社が精算して支給する場合は、従業員に対する給与として課税する必要はありません。
実務上のポイント
-
領収書などの保管が必須: 「実費精算」と認められるためには、従業員から利用日時・施設名・金額がわかる領収書や利用明細の提出を受け、会社で保管しておくことが重要です。
-
定額支給は課税対象: 実際の利用実績にかかわらず「レンタルオフィス代として毎月1万円を一律支給」といった渡し切り(定額支給)にする場合は、給与として課税されるためご注意ください。
最後に
今回は、国税庁のFAQをもとに在宅勤務にかかる経費や手当の税務上の取り扱いについて解説しました。
従業員に支給する費用が「給与課税」になるかどうかの大きな分かれ目は、「業務に必要な実費の精算かどうか」という点です。特に、自宅の通信費や電気料金のようにプライベート(家事分)と仕事が混ざる費用を精算する場合は、今回ご紹介した計算式をもとに業務使用分を正しく按分計算する必要があります。
制度の運用や精算方法でお悩みの際は、ぜひ本記事の内容を参考に、自社のルールを見直してみてください。
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日