〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
非居住者に給与・退職金を支払うときの源泉徴収ルール
(出国・帰国時の例外も解説)
2021/6/18 最終更新日:2026/11/13
海外赴任者などの「非居住者」に対して給与や退職金を支払う場合、原則として 20.42% の源泉徴収が必要ですが、出国・帰国のタイミングや勤務状況によって例外ルールが適用されます。
この記事では、実務で間違いやすいポイントについて、具体的な計算例とともに解説します。
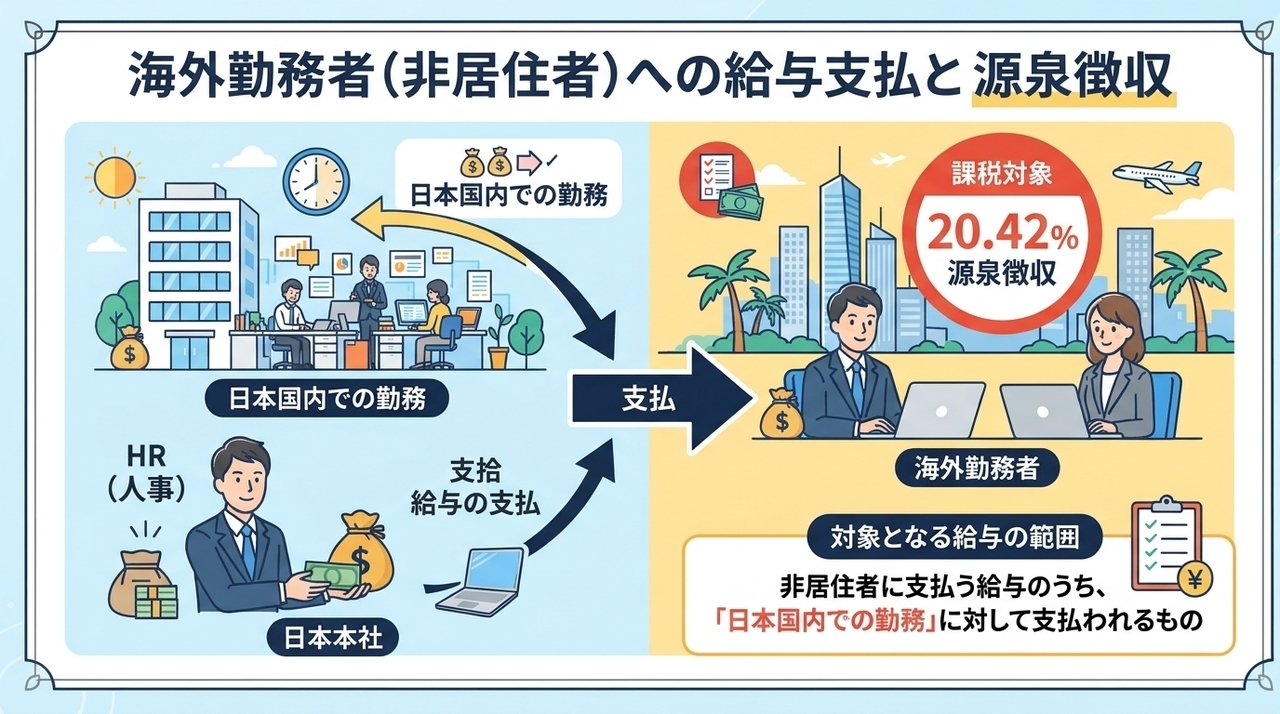
海外赴任者などの「非居住者」に対して、日本国内での勤務に対応する給与を日本国内で支払う場合、原則として 20.42% の源泉徴収が必要です。
対象となる給与の範囲
非居住者に支払う給与のうち、「日本国内での勤務」に対して支払われるものが課税対象です。
【役員の特例】
日本企業(内国法人)の役員については、海外での勤務分であっても日本国内での勤務とみなされ、原則として源泉徴収の対象となります。
※ただし、使用人(部長や支店長など)として海外で常時勤務している場合を除きます。
【例外】源泉徴収が「不要」になるケース(出国時など)
日本から海外へ赴任するタイミングなどでは、実務上の煩雑さを避けるため、以下の2つの条件を両方満たす場合に限り、源泉徴収は不要となります。
・給与の計算期間が1ヶ月以下であること
・1つの給与計算期間の中に、「国内勤務」と「海外勤務」の両方が含まれていること
具体例(3月31日に出国し、4月1日から非居住者になった場合)
給与計算期間: 3月16日〜4月15日(1ヶ月以下、かつ国内・海外勤務が混在)
支給日:4月25日
結果: 条件を両方満たすため、20.42%の源泉徴収は不要です。
※前述の【役員の特例】に該当し、海外勤務分も課税対象となる役員には、この例外ルールは適用されません。
【注意点】海外から帰国して「居住者」になった場合
海外の支店などから日本の本社へ転勤になり、給与の計算期間中に「非居住者」から「居住者」へ切り替わった場合は、通常どおりの源泉徴収を行います。
支給日が「居住者になった日」以降であれば、海外勤務分と国内勤務分を分けず、給与の全額を「居住者に対する給与」として通常の源泉徴収税額表で計算してください。
具体例(9月30日に帰国して居住者になった場合)
給与計算期間: 9月16日〜10月15日
支給日: 10月25日(居住者になった後の支給)
結果: 全額に対して通常の源泉徴収を行います(20.42%ではありません)。
海外赴任中などの「非居住者」に対して、日本国内での勤務期間に対応する退職金(国内源泉所得)を国内で支払う場合、原則として 20.42% の源泉徴収が必要です。
【役員の特例】
日本企業(内国法人)の役員として受け取る退職金については、非居住者であった期間(海外勤務中)の分も日本国内での勤務とみなされ、課税対象に含まれます。
判断の基準は「支給日」ではなく「退職日」
退職金の課税ルールは、実際にお金を振り込んだ日ではなく、「退職した日(退職日)」時点で居住者か非居住者かによって決まります。
退職日時点で「非居住者」だった場合:
たとえ退職後に日本へ帰国して「居住者」になってから退職金を受け取ったとしても、非居住者に対する退職金として20.42%の源泉徴収が必要です。
【具体例】退職日の違いによる税額の比較
勤続30年(国内25年・海外5年)の社員が、退職金3,000万円を受け取るケースで比較します。
| 比較項目 | ケース①:海外赴任中に退職 (退職日時点で非居住者) | ケース②:帰国後に退職 (退職日時点で居住者) |
| 課税対象 | 国内勤務分(25年分)のみ | 全期間(30年分)(※全世界所得課税) |
| 計算方法 | 退職金 ×(国内勤務年数 ÷ 全勤続年数)× 20.42% | (退職金 - 退職所得控除)× 1/2 × 税率 - 控除額 |
| 計算式 | 3,000万円 × 25年/30年 × 20.42% | {(3,000万円 - 1,500万円※)× 1/2 × 23% - 63.6万円}× 102.1% |
| 源泉徴収税額 | 5,105,000円 | 1,111,869円 |
※退職所得控除(勤続30年):800万円 + 70万円 ×(30年 - 20年)= 1,500万円
※居住者として課税される場合、「退職所得の受給に関する申告書」の提出が必要です。
●非居住者の退職所得の選択課税制度の適用
税負担の差を解消する「選択課税制度」とは?
上記の比較のとおり、同じ勤続年数・同じ退職金額でも、「退職日時点で非居住者」というだけで税負担が大きく重くなることがあります。
これを解消するため、非居住者であっても「退職金の総額(3,000万円)を居住者として受け取ったもの」とみなして税額を再計算できる制度(退職所得の選択課税)があります。
手続き方法:
適用を受けるかどうかは本人の任意です。受給者本人が翌年に確定申告を行うことで、源泉徴収された税金との差額が還付されます。
注意点①(選択しない方がよいケース):
国内勤務期間が極端に短い場合は、20.42%の源泉徴収のままにした方が税額が安くなることもあります。
注意点②(外国での課税):
赴任先の国でも退職金に課税される場合は別途検討が必要です。日本と現地国で二重課税になる場合は、居住地国で「外国税額控除」などの適用を検討します。
【企業の源泉徴収について】
退職者本人が「選択課税」を利用して確定申告を行う場合でも、会社側の源泉徴収義務には影響しません。会社はあくまで「退職日時点の居住形態」に基づき、原則どおり源泉徴収・納税を行ってください。
その他:海外赴任時の「年末調整」について
従業員が海外へ赴任(出国)して「非居住者」になる場合、出国の時までに年末調整を行う必要があります。
年末調整の計算は、以下のルールに基づいて行います。
対象となる給与:
その年の1月1日から出国(非居住者になる)までの「居住者期間中」に支給日が到来した給与が対象です。
人的控除(配偶者控除・扶養控除など):
12月31日ではなく、「出国する時点の現況」で対象になるかを判断します(※所得金額は出国時の見積額で判定します)。
保険料控除(生命保険料・社会保険料など):
その年の1月1日から出国までの「居住者期間中」に支払った金額のみが控除の対象となります。
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日