〒150-0002 東京都渋谷区渋谷1-1-3 アミーホール3階
受付時間 | 平日10:00~19:00/土曜10:00~17:00 ※月曜・日曜・祝日を除く |
|---|
アクセス | JR山手線「渋谷駅」徒歩6分 東京メトロ銀座線「表参道駅」徒歩7分 |
|---|
法人版事業承継税制
(特例措置 概要)
2021/8/15 最終更新日:2026/11/2
中小企業の非上場株式を先代経営者から引き継ぐ際、通常は贈与税や相続税がかかります。しかし、都道府県の認定を受けて税務署へ申告することで、税金の支払いが猶予(実質免除)される制度です。
後継者が都道府県の認定(円滑化法)を受けた非上場会社の株式を贈与・相続で取得した場合、贈与税や相続税の納税が猶予され、最終的に後継者の死亡などにより納付が免除される制度です。
なお、税負担が実質ゼロになる「特例措置」を適用するには、令和9年(2027年)9月30日までに「特例承継計画」を都道府県へ提出し、確認を受ける必要があります。
【特例措置の主なメリット(一般措置との比較)】
対象株式:全株式が対象(一般措置は上限あり)
猶予割合:100%猶予(実質負担ゼロ)
承継パターン:最大3名まで後継者の指定が可能
雇用確保要件:要件未達成時の維持理由を都道府県に提出・確認を受けることで、納税猶予を継続可能
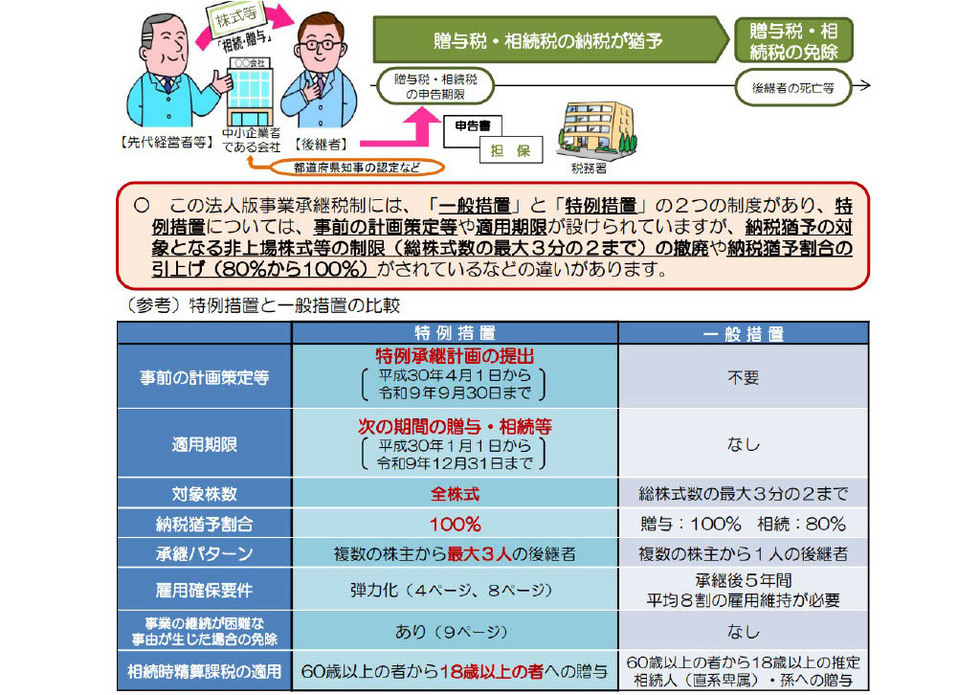
国税庁パンフレット
■対象会社の主な要件
次の会社のいずれにも該当しない
・ 上場会社
・ 中小企業者に該当しない会社
(中小企業基本法上に基づく)
・ 風俗営業会社
(パチンコやゲームセンターは可)
・ 資産管理会社
(一定の要件を満たすものを除きます。)
・ 総収入金額が0
(本業の売上で判定)
・ 後継者以外の者が拒否権付株式を保有
(先代経営者が黄金株を保有)
■ 後継者の主な要件(特例措置)
【贈与の場合】 贈与の時点で、以下のすべてを満たすこと
1.代表権:会社の代表権を有している
2.年齢:18歳以上である
3.役員歴:贈与の直前に、会社の役員であること
4.グループ議決権:後継者グループ全体で、総議決権数の50%超を保有する
5.後継者の筆頭条件:
後継者が1人の場合:同族関係者(他の後継者を除く)の中で、最も多くの議決権を保有している(筆頭株主)
後継者が2〜3人の場合:総議決権数の10%以上を保有し、かつ同族関係者の中で筆頭株主である
【相続の場合】 以下のすべてを満たすこと
1.代表権:相続開始の日の翌日から5か月を経過する日に、会社の代表権を有している
2.グループ議決権:相続開始時に、後継者グループ全体で総議決権数の50%超を保有する
3.後継者の筆頭条件:
後継者が1人の場合:同族関係者の中で筆頭株主である
後継者が2〜3人の場合:総議決権数の10%以上を保有し、かつ同族関係者の中で筆頭株主である
4.役員歴:相続開始の直前に会社の役員であること
※ただし、以下に該当する場合は役員歴がなくても適用可能
・被相続人が70歳未満で死亡した場合
・後継者が、都道府県知事の確認を受けた「特例承継計画」に記載されている場合
■ 先代経営者等の主な要件
【贈与者(先代経営者)】
1.過去に会社の代表権を有していたこと
2.贈与の直前に、先代経営者グループで総議決権数の50%超を保有し、かつ後継者を除いたグループ内で筆頭株主であったこと
※複数へ贈与する場合は、一人目の贈与直前で判定
3.贈与の時点で、代表権を退任していること(代表権を有していないこと)
※すでにこの税制の適用を受けている者がいる場合、1・2の要件は不要
【被相続人(亡くなった先代経営者)】
1.過去に会社の代表権を有していたこと
2.相続開始の直前に、先代経営者グループで総議決権数の50%超を保有し、かつ後継者を除いたグループ内で筆頭株主であったこと
※すでにこの税制の適用を受けている者がいる場合、1・2の要件は不要
■ 特例承継計画の提出と確認
特例措置を適用するためには、令和9年(2027年)9月30日までに「特例承継計画」を都道府県へ提出し、確認を受ける必要があります。
※期限までに当初の計画を提出しておけば、以降に変更が生じた場合でも「変更申請」が可能です。
【変更申請の種類】
必須となる変更:後継者を変更・追加する場合
任意となる変更:事業承継の前後の事業計画内容を変更する場合
【提出時の主な確認ポイント】
中小企業者(基本法の定義に基づく)であること
先代経営者に代表権の経験(現在代表権を持っている、または過去に持っていた)があること
特例承継計画に具体的な内容が記載されていること
最後に
特例措置を適用するためにあたり、令和9年9月30日までに特例承継計画を都道府県に提出して確認を受ける必要があります。
新着情報・お知らせ
営業時間外のお問い合わせは、翌営業日以降の返信となりますのでご了承ください。
わたしの税務相談室
住所
〒150-0002
東京都渋谷区渋谷1-1-3
アミーホール3階
アクセス
JR山手線「渋谷駅」徒歩6分、
東京メトロ銀座線「表参道駅」徒歩7分
受付時間
平日10:00~19:00/土曜10:00~17:00
定休日
月曜・日曜・祝日